当前金融领域最受关注的前沿之一,是万亿美元规模的机构资产负债表与区块链代码发生正面碰撞,也就是真实世界资产(RWA)代币化。但这里要揭示的关键点是:技术本身永远不是完整答案。把这些庞大资产上链,需要一套远超编写精巧智能合约的“信任架构”。
技术神话与三层架构
技术圈喜欢谈论资产分割,或让主权债务变得“民主化”。但代币化一栋楼或一只债券,并不会改变你实际拥有的东西。把美国国债或曼哈顿商业大楼包进 ERC-20 智能合约,并不会在法律眼中自动创造出新的资产类别。法律会穿透代码,看向经济实质;代币化债券仍然是债务证券。
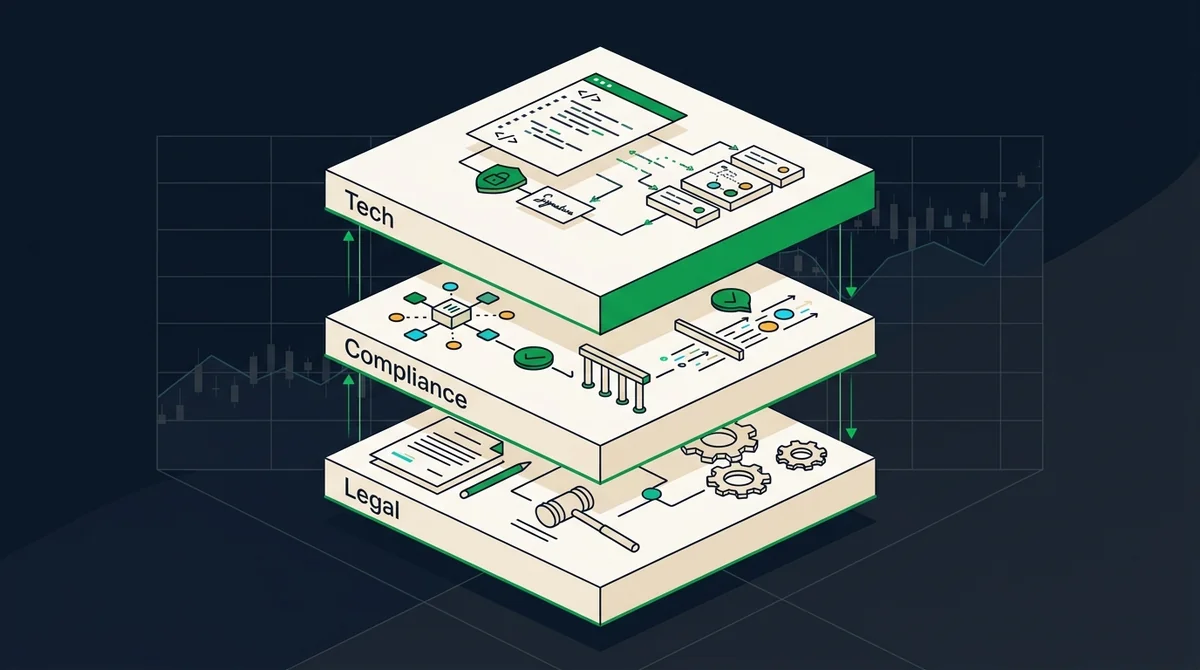
这正暴露出整个生态的核心问题:预言机与可执行性缺口。如果你为某个实体仓库的 10% 发行代币,当情况恶化时,什么能真正保证你拥有它?为了弥合代码与现实之间的缺口,发行方必须搭建三层架构:
- 第一层是法律层,也就是特殊目的载体(SPV)和信托;
- 第二层是合规层,处理身份门槛等事项;
- 第三层才是技术层,即智能合约本身。
关键在于:如果没有第一层法律层,你的代币绝不是仓库的钥匙,它只是电子账本上一条装饰性记录。
跨大西洋的分歧
放眼全球两大资本市场,美国和欧洲在监管哲学上形成鲜明对比。美国高度依赖事后执法,深深锚定 1946 年最高法院的 Howey 检验,以及 1930 年代的证券法。欧洲则走出了一条主动、大胆的路线:欧盟正通过《加密资产市场监管条例》(MiCA)和 EU DLT 试点制度,建立同步、成体系化的分类法,并为市场基础设施提供真正可用的沙盒。
由于美国没有专门的代币化法案,发行方只能把现代创新硬塞进现有安全港。想要代币化私募信贷或美国国债,通常要使用面向合格投资者的 Regulation D、严格离岸发行的 Regulation S,或者争取另类交易系统(ATS)许可。简而言之,美国发行方被迫把 21 世纪的分布式网络,塞进 20 世纪中叶的纸面框架。
亚洲的试验场
镜头转向东半球,玩法完全不同,重点在于协作测试。新加坡启动 Project Guardian,与 JP Morgan、UBS 等一级银行合作,利用机构 DeFi 协议开展真实试点,优先保障资产支持的安全性。香港推出 Project Ensemble,为代币化绿色债券和公开发行制定了清晰规则。中东方面,阿联酋的 VARA 和 ADGM 直接向去中心化自治组织(DAO)提供法人资格。
这些司法辖区不是在等待,而是在主动建设一条资产支持的数字高速公路。
全球监管矩阵
要理解这场数万亿美元转型中的摩擦,必须看到不同地区在一级市场风险上存在巨大差异。美国的处境是严重监管不确定性和激进执法。欧盟发行方则面临 MiCA 与 MiFID 2 之间的双重制度摩擦。新加坡和香港虽然有严格的机构准入与托管要求,但也提供了清晰的沙盒框架。
这种四分五裂的全球拼图,正是当前每一家大型机构都在面对的现实。
套利陷阱
全球碎片化不可避免地带来监管套利。资本市场的人性就是如此:如果一个国家要两年才能批准招股书,另一个司法辖区两周就能给豁免,资本就会流向阻力最小的地方。因此市场上会出现协议在开曼群岛设立特殊目的载体、通过瑞士基金会发行代币、在阿布扎比做市的情况。
但对真实世界资产来说,音乐到这里就停了。不同于完全没有物理锚点的去中心化迷因币或比特币,代币化 RWA 代表的是现实物理世界中的东西。假设代币对应佛罗里达的一处公寓楼,美国的财产法和止赎法就严格管辖这块土地。无论你在开曼的 SPV 设计得再精巧,资产都有固定地址,最终由当地法院决定你的数字凭证是否可执行。
一个当下流行的做法是:通过 Regulation S 在离岸代币化美国国债。该安全港要求 40 天到 1 年的分销合规锁定期,代币不得卖给美国人。但问题在于,离岸注册地并不会自动成为抵御 SEC 域外管辖的魔法盾牌。如果 SEC 看到二级市场回流,即代币重新流入美国,并认定这种回流是可预见的,就可以彻底拆除结构,把整件事认定为未注册的境内分销。
发行方通常会在以下三种情况下意外毁掉离岸盾牌:
- 前端的 IP 地理屏蔽流于表面。SEC 知道任何人都能用 VPN 绕过网站封锁;如果底层智能合约是无许可的,美国人就能直接交互。
- 离岸实体在 Uniswap 等无许可自动做市商上建立流动性池,代币很容易流入美国散户手中,盾牌随即消失。
- 核心投资决策或市场营销以任何方式触及美国本土,整个离岸假象就破裂了。
SEC 拥有强大的跨境法律武器。根据 Dodd-Frank 的“行为与效果”检验,只要存在实质性美国行为,或者对美国资本市场产生实质性影响,例如抽走美国本土流动性,SEC 就拥有管辖权。在私人诉讼中,Morrison 的不可撤销责任原则意味着,如果美国人从美国本土触发智能合约,责任就落在美国境内。再加上 1940 年《投资公司法》,离岸代币发行方实际上走在一条极高风险的监管钢丝上。
嵌入式合规的终局
如果监管套利是陷阱,那么规避法律显然不是解决方案。真正的解法是把法律本身硬编码进资产。这才是整个领域真正的范式转变:从交易后手工文书,转向链上嵌入式合规。
借助 ERC-3643 等许可标准,合规检查被直接编译进智能合约字节码。如果一笔交易违反法律,代币转移不只是触发后台警报,而是会在数学层面直接回滚,交易根本不发生。
现实中的链上执行是这样的:用保护隐私的 KYC 身份预言机取代纸质登记册;智能合约自动、即时地阻止向受制裁地址转账;在执行层直接执行国家级禁运;甚至跟踪买方“合格投资者”身份是否过期。字节码成为最终极的刚性执行者,让不合规交易在技术上无法完成。此前讨论的预言机与现实之间的缺口,就此封闭。
最后的问题依然存在:传统金融真的能与不可篡改的区块链架构调和吗?我们能否把数百年复杂法律文本,转化为数学上可验证的代码?
真实世界资产代币化并不是逃离全球监管的出口,它更像一面镜子,映照出当前体系有多碎片化。赢家不会是藏在离岸避税天堂的人,而是那些能对上述问题给出肯定答案的机构。这正是我们正在见证的数万亿美元转型。