本文由 MSX RWA 研究团队整理,MSX RWA 为独立媒体,不代表任何交易平台或 OKX 官网。
核心摘要:2026年10月11日,MSX RWA 美股每日观察注意到,美股AI链条呈现融资工具创新、防御性优先股收益重估与小盘股盈利质量-增长背离三重信号。英伟达以土地与信贷合作扩展AI基础设施资金缺口,当前估值对应2027财年每股收益24.7倍;Zions浮动利率优先股收益率6.7%并设4%下限;Byrna毛利率升至64.5%但销售额同比降46%,分析师下调至持有。三者共同指向AI资本开支从芯片销售外溢至资产负债表工具,且单位盈利改善不等于收入拐点。
一、Nvidia 土地信贷扩展 AI 市场:融资创新与 24.7 倍估值
1. 土地、信贷与金融机构合作填补 AI 基础设施资金缺口
据 Seeking Alpha 报道,英伟达向客户提供土地、信贷支持并与金融机构合作,以填补 AI 基础设施资金缺口并扩大可寻址市场。这一动作意味着英伟达的收入模式不再仅限于芯片销售,而是开始将资产负债表工具纳入 AI 生态服务。当前 AI 数据中心建设对资金需求巨大,单一客户或供应商往往难以独立承担全部前期投入;英伟达通过协同金融机构,可在不直接承担全部信用风险的前提下,降低客户部署门槛。
2. 当前估值对应 2027 财年 EPS 的 24.7 倍,上行取决于执行与持续性
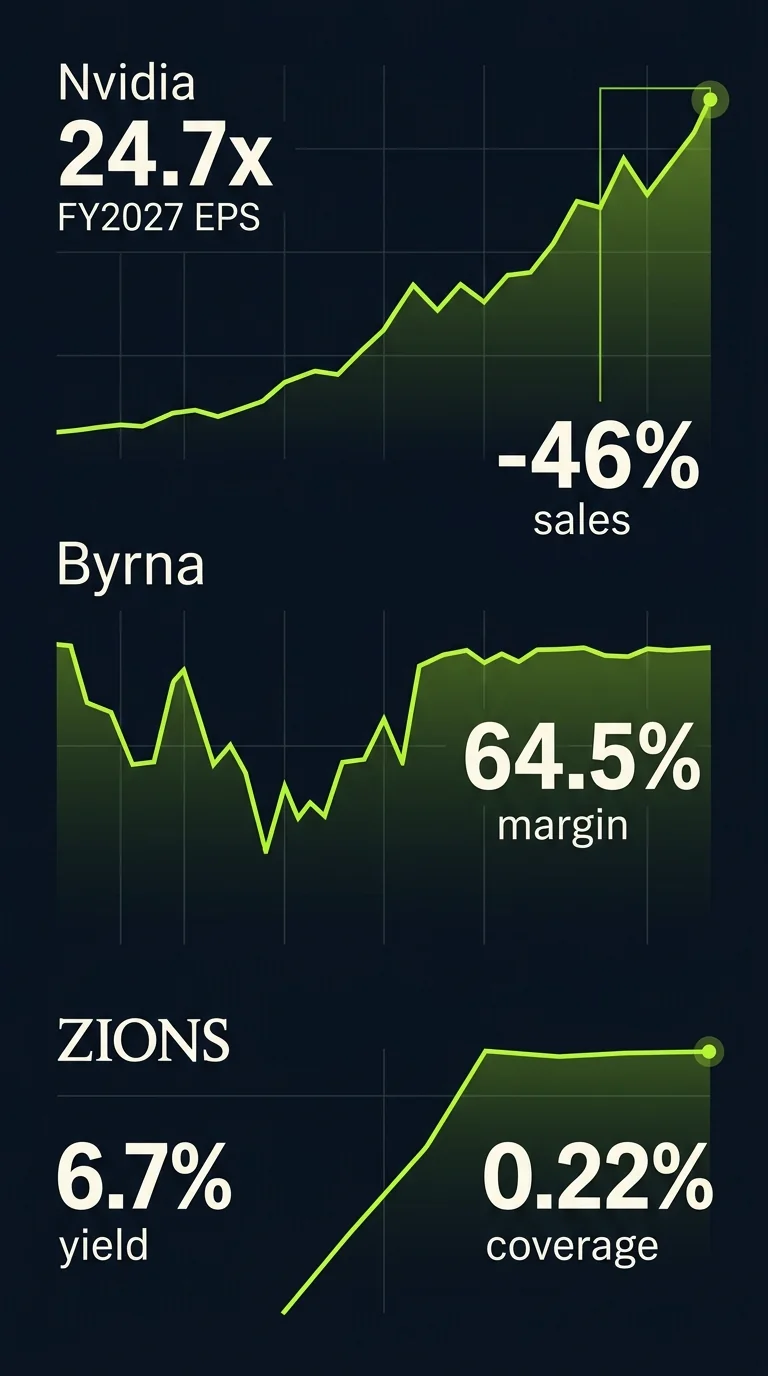
据 Seeking Alpha 报道,英伟达当前估值相当于 2027 财年每股收益的 24.7 倍,分析师认为上行取决于执行和持续的 AI 基础设施投资,且 2028 财年前景有所改善。这一估值水平尚未处于极端高位,但隐含了对 AI 资本开支持续增长的预期。若 AI 基础设施建设节奏放慢或信贷合作执行不及预期,估值可能面临压缩压力;反之,若客户扩张和资金闭环形成,可寻址市场将进一步打开。融资工具创新是扩展市场的必要非充分条件,需结合订单与收入转化率验证。
二、Byrna Technologies 毛利率升至 64.5%,销售额同比下降 46% 与下调至持有并存
1. 分析师将 Byrna 从买入下调至持有,销售持续下降是主要考量
据 Seeking Alpha 报道,Byrna Technologies 被分析师从买入下调至持有,核心理由是尽管毛利率提高,但销售额持续下降。这一评级调整表明,收入规模收缩带来的不确定性超过了单位盈利质量改善的吸引力。分析师下调评级传递了清晰信号:对成长型公司而言,收入增长仍是估值与信心的重要锚点,毛利率提升无法单独支撑买入评级。当盈利指标与增长指标背离时,市场机构倾向于更谨慎评估。
2. 弹药制造外包后毛利率达 64.5%,总毛利润随销售额下降而收缩
据 Seeking Alpha 报道,Byrna 在将弹药制造外包后,毛利率升至 64.5%,但总毛利润因销售额同比下降 46% 而大幅下降。外包削减固定制造成本,使每单位销售收入成本占比下降,因此毛利率提高;但销售总额大幅减少,毛利润总额仍明显收缩。毛利率改善属结构性成本优化,收入体量下滑是更紧迫的问题。只有销售额企稳或恢复增长,毛利率提升才能转化为盈利扩张。若销售下滑延续,高毛利率可能只是低基数效应下的数学现象,不具备趋势意义。
| 数据速览 | 数值 | 口径 | 来源 |
|---|---|---|---|
| 毛利率 | 64.5% | 报告期 | Seeking Alpha 2026-10-11 |
| 销售额同比变化 | -46% | 报告期 | Seeking Alpha 2026-10-11 |
| 评级调整 | 买入→持有 | 分析师调整 | Seeking Alpha 2026-10-11 |
3. 销售额同比下降 46% 与总毛利润大幅下降构成当期核心数据特征
综合前两点,Byrna 当期核心数据特征为销售额同比下降 46%、总毛利润大幅下降,而毛利率上升至 64.5%。这一组合揭示单位盈利质量改善与收入体量收缩同时发生,不应仅凭毛利率上升判断经营拐点。据 Seeking Alpha 报道,分析师下调评级正是基于这一考量。未来几个季度销售额变化将成为检验公司增长叙事的关键变量。若销售不能重新加速,当前毛利率优势可能难以转化为市值扩张。投资者应同时关注毛利额、销售增速和订单等数据,而非孤立看待毛利率。销售额下降 46% 属大幅收缩,可能意味着市场份额流失或整体需求萎缩,但现有公开信息未证实具体原因。
三、Zions Bancorporation 优先股收益率 6.7%,4% 利率下限与净利润覆盖构成安全垫
1. A 系列浮动利率优先股当前收益率 6.7%,并设 4.00% 下限对冲利率下行
据 Seeking Alpha 报道,Zions Bancorporation 的 A 系列浮动利率优先股当前收益率为 6.7%,并设有 4.00% 的下限,在利率下降时提供下行保护。浮动利率优先股股息与参考利率挂钩,利率上行时股息增加;利率下行时,4.00% 下限确保最低收益率水平,降低利率风险。6.7% 收益率在防御性资产中较有竞争力,4% 下限提供安全垫。
2. 优先股股息 100 万美元对比净利润 4.53 亿美元,覆盖倍数可复算
据 Seeking Alpha 报道,Zions 优先股股息覆盖稳健:优先股股息仅 100 万美元,净利润为 4.53 亿美元,贷款损失极少。基于此数据,复算优先股股息对净利润占用比例:
| 指标 | 数值 | 口径 | 来源 |
|---|---|---|---|
| 优先股股息 | 100万美元 | 报告期股息支出 | Seeking Alpha 2026-10-11 |
| 净利润 | 4.53亿美元 | 报告期净利润 | Seeking Alpha 2026-10-11 |
| 股息覆盖占比 | 100万 / 4.53亿 ≈ 0.22% | 按来源数据计算 | 本站可复算 |
这表明优先股股息仅占净利润极小部分,即使净利润波动,优先股股息支付仍有较高安全边际。该复算仅展示静态覆盖倍数,不构成对未来股息安全性的预测。贷款损失极少进一步表明银行资产质量良好,经营稳健。0.22% 的股息覆盖率在同类银行优先股中属偏低占用,盈利能力对优先股股息的保障充足;但股息覆盖倍数只是安全性维度之一,信用风险、利率风险和流动性风险仍需综合评估。投资者应关注资本充足率、资产质量趋势及监管环境变化。
3. 贷款损失极少进一步强化优先股股息支付的安全边际
贷款损失极少意味着信贷资产质量保持良好,银行盈利能力未受坏账侵蚀,这为优先股持续支付提供了额外保障。结合 0.22% 的股息占净利润比例,Zions 优先股在当前基本面下支付风险较低。然而优先股在资本结构中位于普通股之前、次级债之后,仍面临信用风险与利率风险。该优先股更适合以收入为目标的投资者,6.7% 收益率与 4% 下限组合在当前利率环境下具有相对吸引力,但并非无风险。投资者应关注信用评级变化、利率走势以及监管政策对优先股股息的影响。
写在最后
2026 年 10 月 11 日的 MSX RWA 美股每日观察呈现三个相互关联的结构性信号。第一,AI 资本开支模式正从芯片销售外溢至融资工具创新,英伟达以土地、信贷与金融合作扩展可寻址市场,这不仅是销售策略延伸,更是对 AI 基础设施长期资本缺口的回应。其 24.7 倍 2027 财年估值虽未处极端高位,但上行空间取决于执行落地与 AI 投资持续性。这一动作与 MSX RWA 此前关注的英伟达锚定 Anthropic IPO 动态一脉相承,分析认为英伟达可能正在从算力供应商向 AI 生态的基础设施提供者转变。
第二,防御性优先股在利率下行环境中以 6.7% 收益率和 4.00% 下限提供类固收选项,Zions 的案例说明,在波动加剧的市场中,具有明确下限和强大盈利覆盖的优先股可能成为资金避风港。但优先股并非无风险资产,其价值仍受利率和信用环境影响。
第三,小盘股 Byrna 的质量-增长背离提醒市场,毛利率抬升不等于收入拐点。当成本优化带来的毛利率改善无法对冲销售萎缩时,市场信心可能快速消退。分析师下调评级是重要信号,但更值得关注的是后续销售数据能否验证增长故事的修复。
数据口径、来源与边界
数据口径与截止日期:本文所引用的所有事实及数据均来源于 Seeking Alpha 于 2026 年 10 月 11 日发布的报道(详见引用来源),所有数据未做任何修改,仅用于观察分析。如无特殊说明,文中的市值、收益率、毛利率、销售额变动等均以来源报道时点为准。市场数据可能存在滞后或修正,读者应以官方财报和监管文件为最终依据。
未知或未证实项:Nvidia 土地信贷合作的具体规模、条款、参与金融机构等细节未在来源中披露;Byrna 销售额下降的具体原因(如需求变化、竞争格局、渠道调整等)未在来源中证实;Zions 优先股的历史派息记录、未来利率路径及银行信用评级变化均未包含在来源事实中。对于这些未知项,本文不做推断性填充。
非因果声明:本文中出现的多个事件(英伟达融资创新、Byrna 评级下调、Zions 优先股收益)在时间上相近,但现有公开信息未证实它们之间存在直接因果关系。所有分析均为 MSX RWA 研究团队基于公开事实的独立判断,不构成对未来市场走势的预测。
风险提示:宏观经济及美股市场波动剧烈,本文内容仅供 MSX RWA 研究观察参考,不构成任何投资建议。加密/数字资产价格波动大,资料和规则可能随时变化,本文不构成投资、法律或税务建议,决策前应以官方最新公告和实际产品页面为准。