MSX RWA 编辑部
特邀专栏作者
@MSXRWA
2026年9月7日
本文约 4800 字,阅读全文需要约 12 分钟
BlackRock Global Dividend Fund 在 2026 年第二季度机构股回报为 11.72%、A股(不计销售费)为 11.64%。材料与通信服务板块选股、房地产零敞口以及 Applied Materials、MediaTek、SK Hynix 的 AI 半导体持仓贡献了业绩;未持有美光科技则拖累了相对收益。以下拆解这一结果的构成与背后逻辑。
AI 总结
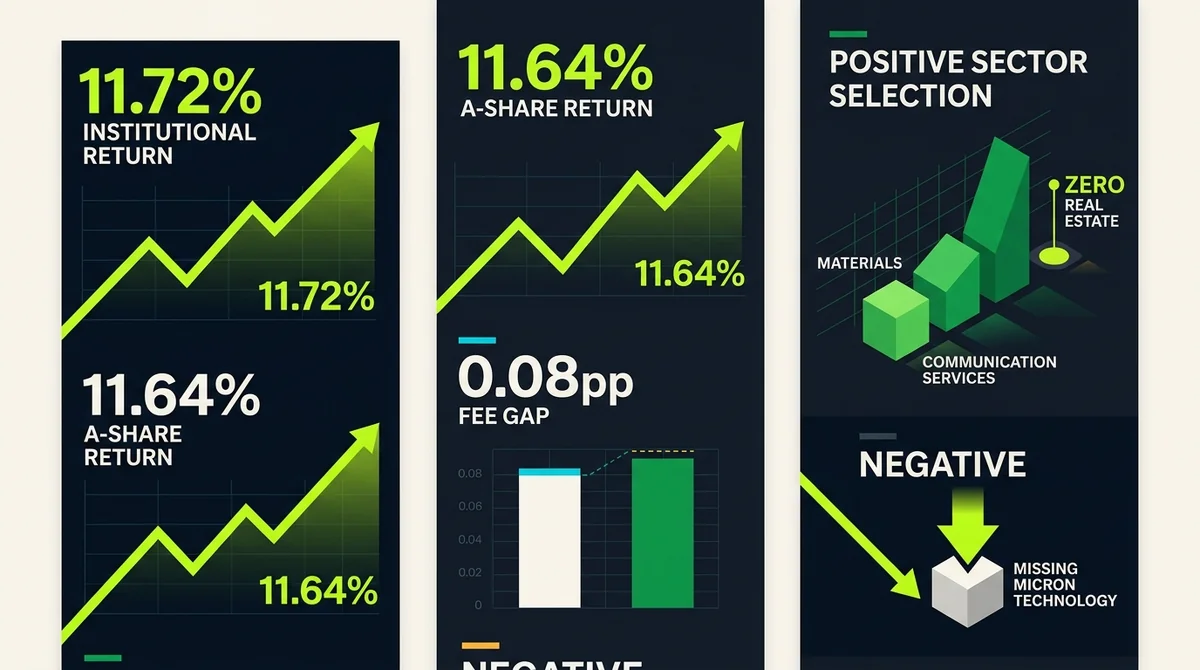
核心观点:该基金 Q2 机构股回报 11.72%、A股(不计销售费)11.64%,费用差异微小但真实;材料、通信服务板块选股和房地产零敞口贡献业绩,未持有美光科技拖累业绩;Applied Materials、MediaTek、SK Hynix 受 AI 基础设施需求支撑贡献收益;同期美股市场出现区域银行并购与保险投资者日沟通动态。
关键要素:
- BlackRock Global Dividend Fund 2026 Q2 机构股回报率为 11.72%,投资者 A 股(不计销售费)回报率为 11.64%。
- 基金在材料板块和通信服务板块的股票选择,以及没有房地产板块敞口,对业绩有贡献。
- 基金因未持有美光科技(Micron Technology)而拖累业绩;美光因强劲盈利、收入可见性改善和有利的内存市场动态上涨。
- Applied Materials、MediaTek 和 SK Hynix 对基金业绩有贡献,受投资者对 AI 基础设施发展推动的半导体需求热情支持。
- Equity Bancshares, Inc. 发布林肯银行并购电话会幻灯片,T&D Holdings, Inc. 发布分析师/投资者日幻灯片。
一、Q2 回报拆解:机构股 11.72% 与 A 股 11.64% 的费后差异
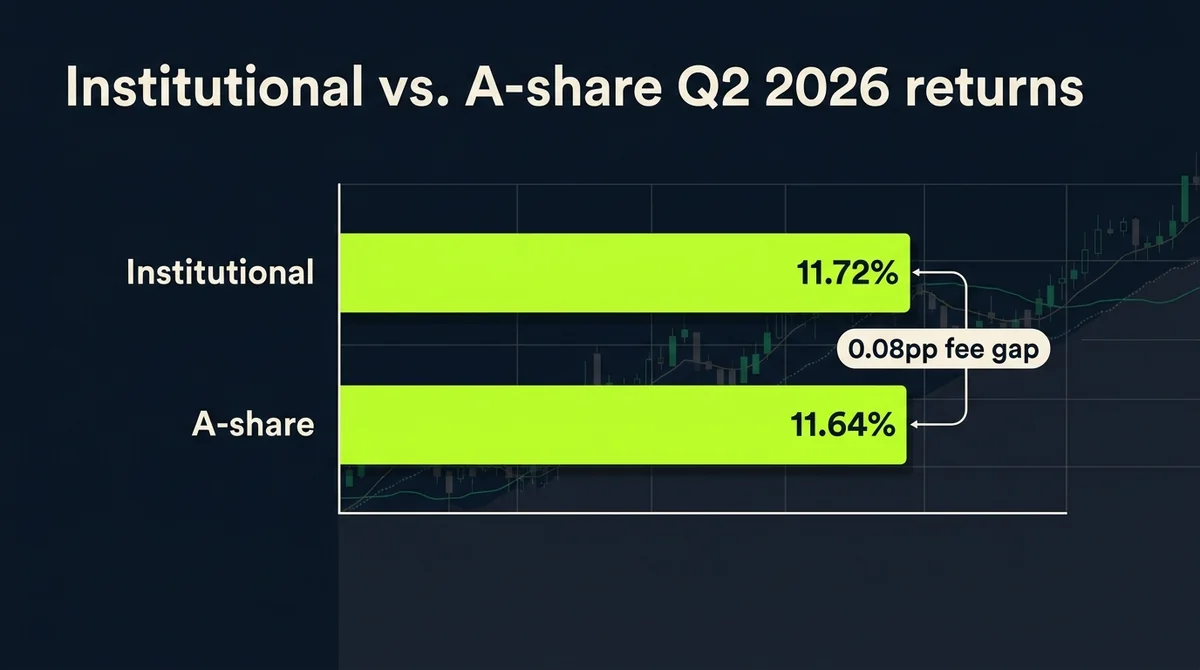
1. 机构股与A股回报差0.08个百分点,反映销售费对A股收益的压缩
根据 Seeking Alpha 于 2026 年 9 月 7 日刊发的 BlackRock Global Dividend Fund Q2 2026 Commentary,该基金在 2026 年第二季度机构股回报率为 11.72%,投资者 A 股(不计销售费)回报率为 11.64%。两者相差 0.08 个百分点。
| 份额类型 | 2026 Q2 回报率 | 备注 |
|---|---|---|
| 机构股 | 11.72% | 基金官方披露 |
| 投资者 A 股(不计销售费) | 11.64% | 费后口径,差异 0.08 个百分点 |
这一看似微小的差距并非风格漂移或选股偏差,而是直接对应费用结构对 A 类份额净收益的压缩:A 股通常带有销售费或分销费用,即便在“不计销售费”口径下,其费率仍往往高于机构股,导致同一组合在同一区间内的净值表现出现分化。对于长期持有者而言,0.08 个百分点的季度差异在复利下会被放大,因此费用结构应被视为“隐性 alpha 损耗”。
2. Q2 11.72%回报显示基金在分红策略中保持稳健增长
将 11.72% 的季度回报放在 2026 年美股高波动的背景下看,该基金的红利策略并未因为追求高股息而牺牲资本增值。通常而言,分红型基金的收益来源偏重于成熟行业和现金流稳定的公司,这些板块在利率与盈利预期快速切换时弹性往往不及成长股,但该基金能在单个季度录得双位数回报,说明其持仓中包含了相当比例受益于产业趋势的标的——这一点由后文 AI 半导体的贡献可以得到印证。对投资者而言,这表明 BlackRock Global Dividend Fund 的“分红”标签并不等于保守低增长,其主动选股在特定季度仍能捕捉到结构性的上涨机会。
二、选股贡献与缺位代价:材料通信板块正贡献 vs 美光科技负拖累
1. 材料与通信服务板块选股贡献业绩,房地产零敞口进一步助推
来源事实显示,该基金在材料板块和通信服务板块的股票选择对业绩有贡献;与此同时,没有房地产板块敞口也对业绩有正面影响。
| 类别 | 具体项目 | 影响方向 |
|---|---|---|
| 板块选股 | 材料板块 | 正贡献 |
| 板块选股 | 通信服务板块 | 正贡献 |
| 配置 | 房地产零敞口 | 正贡献 |
我们分析认为,材料板块的选股贡献可能来自对具备定价权或受益于供需紧平衡的企业的超配,这些企业在 2026 年二季度可能受益于再工业化、电气化或资源价格修复的宏观趋势。通信服务板块则可能捕捉到媒体、游戏或通信基础设施中的强势个股,从而在传统红利标的中获得额外的主动收益。值得强调的是“零敞口房地产”本身也是配置结果:当房地产板块因利率预期波动或估值压制而跑输时,不持有即等于规避了潜在的拖累。这说明该基金的行业配置并非单纯追求高股息,而是对行业相对强弱保持主动取舍。
2. 未持有美光科技拖累业绩,美光因盈利与内存市场动态上涨
与上述正贡献形成对照的是,该基金因缺少对美光科技(Micron Technology)的敞口而拖累了业绩。美光在报告期内上涨,驱动力包括强劲盈利、收入可见性改善和有利的内存市场动态。内存行业在 2026 年二季度处于涨价周期或供需趋紧阶段,而美光作为全球主要 DRAM/NAND 供应商,其盈利弹性和市场情绪都可能对相关持仓产生外溢效应。我们分析认为,对于一只全球分红基金来说,未持有美光可能源于其估值、分红政策或组合集中度约束,但这恰恰反映了“主动选择”的两面性:避开某些高波动成长股可以降低回撤,却也可能错失由 AI 基础设施和内存上行周期带来的超额收益。这一“缺位代价”是理解该基金收益结构的关键变量。
三、AI 基础设施主线:Applied Materials、MediaTek 与 SK Hynix 的半导体贡献
1. Applied Materials、MediaTek、SK Hynix 受AI基础设施需求驱动贡献收益
根据 BlackRock Global Dividend Fund Q2 2026 Commentary 披露,Applied Materials、MediaTek 和 SK Hynix 对该基金业绩有贡献,且这些公司受到投资者对人工智能基础设施发展推动的半导体需求热情支持。
| 公司 | 环节 | 贡献逻辑 |
|---|---|---|
| Applied Materials | 半导体设备 | 订单与资本开支预期先行于 AI 算力扩张 |
| MediaTek | 芯片设计 | 边缘 AI 芯片和智能手机 SoC 需求改善 |
| SK Hynix | 存储/HBM | 高带宽内存直接受益于 AI 加速器需求 |
Applied Materials 作为半导体设备龙头,其订单与资本开支预期往往先行于 AI 算力扩张;MediaTek 在边缘 AI 芯片和智能手机 SoC 领域的需求改善,被视为端侧 AI 落地的受益者;SK Hynix 则在高带宽内存(HBM)领域占据关键供应地位,直接受益于 AI 加速器对高带宽存储的旺盛需求。三家公司分处设备、设计、存储环节,组合在一起恰好覆盖了 AI 基础设施的多个关键卡位,也从侧面说明该基金并非完全回避科技成长,而是在分红与 AI 主线之间做了有选择的暴露。类似地,此前我们在MSX RWA美股每日观察:Leonardo、ON Semiconductor与Meta中观察到的 AI 硬件与资本开支动态,也印证了半导体细分环节在 2026 年的结构性机会。
2. 基金对AI半导体的暴露与缺席美光形成组合对照
将本节与前节对照可以看到一个更完整的图景:基金对 AI 半导体的暴露是“结构性”的,而非全面拥抱。它持有 Applied Materials、MediaTek、SK Hynix,却在美光上涨时缺席。我们分析认为,这背后的逻辑可能是:基金更偏好具有稳定现金流或分红记录的科技公司,而美光过去盈利周期性太强、分红不确定,因此未被纳入;相反,SK Hynix 虽然在存储周期同样存在波动,但其在 HBM 领域的战略地位和客户绑定可能被基金经理视为更优的“AI 基础设施纯度”标的。这种“持有设备与 HBM、避开周期内存原厂”的选择,本质上是在 AI 主题中追求更高质量敞口。对观察者而言,这提示了 2026 年 AI 交易从“全面买芯片”进入“筛选卡位”的阶段:即使是主动基金,也在对半导体配置进行更精细的分层。有关 AI 半导体与美债收益率的最新互动,可参见OKX 雷达美股每日观察:Nvidia、Marvell与美债收益率。
四、市场并购与投资者沟通动态:Equity Bancshares 林肯银行交易与 T&D Holdings 投资者日
1. Equity Bancshares 发布林肯银行并购电话会幻灯片,区域银行整合持续
根据 Seeking Alpha 2026 年 9 月 7 日报道,Equity Bancshares, Inc. 发布了关于林肯银行(Lincoln Bancorp)并购电话会议的幻灯片。这类幻灯片通常包含交易结构、财务协同、整合时间表和管理层股东沟通等关键信息,其公开发布是并购进程中的重要一步。区域银行整合在 2026 年的宏观环境中持续活跃:高利率或利率预期波动下,中小银行面临净息差压力与规模效应诉求,并购成为提升资本效率和市场份额的手段。Equity Bancshares 对林肯银行的交易如果完成交割,将扩大其在中西部或相应区域市场的存款基础和贷款能力,也反映出区域银行通过并购来对抗大型银行竞争的趋势。对美股投资者来说,此类并购动态往往带来股价重估和板块情绪变化,需要跟踪后续的监管审批和整合执行。
2. T&D Holdings 投资者日幻灯片发布,保险板块战略沟通活跃
同一天,T&D Holdings, Inc. 发布了分析师/投资者日幻灯片。这家日本保险控股公司的投资者沟通活动,释放的是保险板块在利率与资本市场波动下的战略信号。投资者日通常会披露资本政策、承保纪律、资产配置和股东回报目标;对于美股和全球资产配置而言,保险板块的动作值得关注,因为它既影响金融板块的估值预期,也可能通过资产端变化对债券和股票市场产生边际影响。T&D Holdings 选择在此时召开投资者日,可能希望向市场传递其资产负债管理能力和对长期利率环境的应对策略。虽然这一事件本身并非美国本土公司,但它与美股市场的金融板块情绪存在联动:保险机构的稳健运营和资本回报提升,有助于增强市场对金融板块整体的信心。
写在最后
BlackRock Global Dividend Fund 的 Q2 业绩报告为我们提供了一面观察 2026 年美股主动管理取向的镜子。11.72% 的机构股回报和 11.64% 的 A 股回报,数字之间的 0.08 个百分点差距虽然不大,却提示投资者对费用结构的重视不能停留在“不计销售费”的假设上;材料、通信服务板块的选股贡献与房地产零敞口共同构成正面力量,而美光科技的缺席拖累则证明,在一个由 AI 基础设施和内存周期主导的市场切片中,没有暴露本身就是一种暴露。
更宏观的信号是,AI 半导体交易正在从单一龙头驱动走向多点开花的卡位竞争。Applied Materials、MediaTek、SK Hynix 的贡献表明,设备、设计、HBM 各个细分环节都能在 AI 基础设施需求中兑现盈利预期;而美光的上涨则说明,周期属性更强的原厂同样在盈利与可见性改善中受益。主动基金必须在“分红纪律”和“成长捕捉”之间做出取舍,这种取舍的结果会直接反映在相对收益上。
与此同时,并购与投资者沟通动态为市场提供了另一个维度的线索:区域银行整合仍在推进,保险板块战略沟通升温。这些传统金融行业的事件,与 AI 半导体的高波动叙事并不矛盾,反而说明当前美股市场正处于“科技产业趋势”与“传统行业整合”并行的结构性阶段。投资者在关注单一基金持仓的同时,也应当把视野扩展到费用结构、板块暴露与行业整合的综合影响上,以更完整地理解收益的来源与代价。
风险提示:宏观经济及美股市场波动剧烈,本文内容仅供 MSX RWA研究观察参考,不构成任何投资建议。
标签:投资、AI、RWA、金融