MSX RWA 编辑部 特邀专栏作者 @MSXRWA 2026年10月 本文约 5000 字,阅读全文需要约 10 分钟
AI 总结
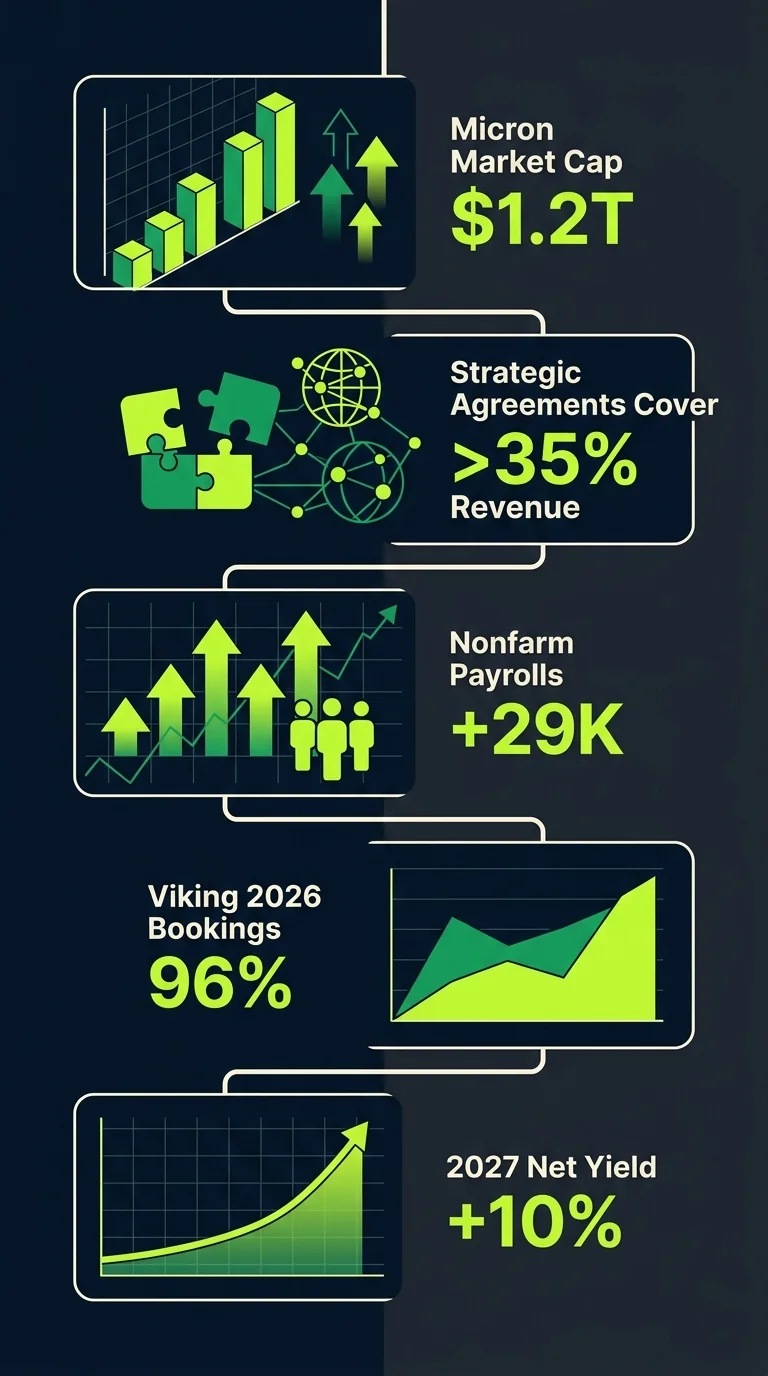
核心观点:2026年10月2日发布的三组数据勾勒出美股生态的清晰分化:美光科技以万亿市值与长期协议展示存储巨头定价权加固,9月非农新增仅2.9万显示劳动力市场快速降温,Viking Holdings以96%预订率验证高端邮轮需求韧性。总量增长放缓的同时,具备结构性定价能力的企业获得更高估值确定性。
关键要素:
- 美光科技市值约为1.2万亿美元,战略客户协议覆盖2030年前超过35%的营收,并设有价格上下限。
- 美国9月非农就业人数仅增加2.9万,远低于预期;平均时薪环比增长0.1%,同比增长3.0%。
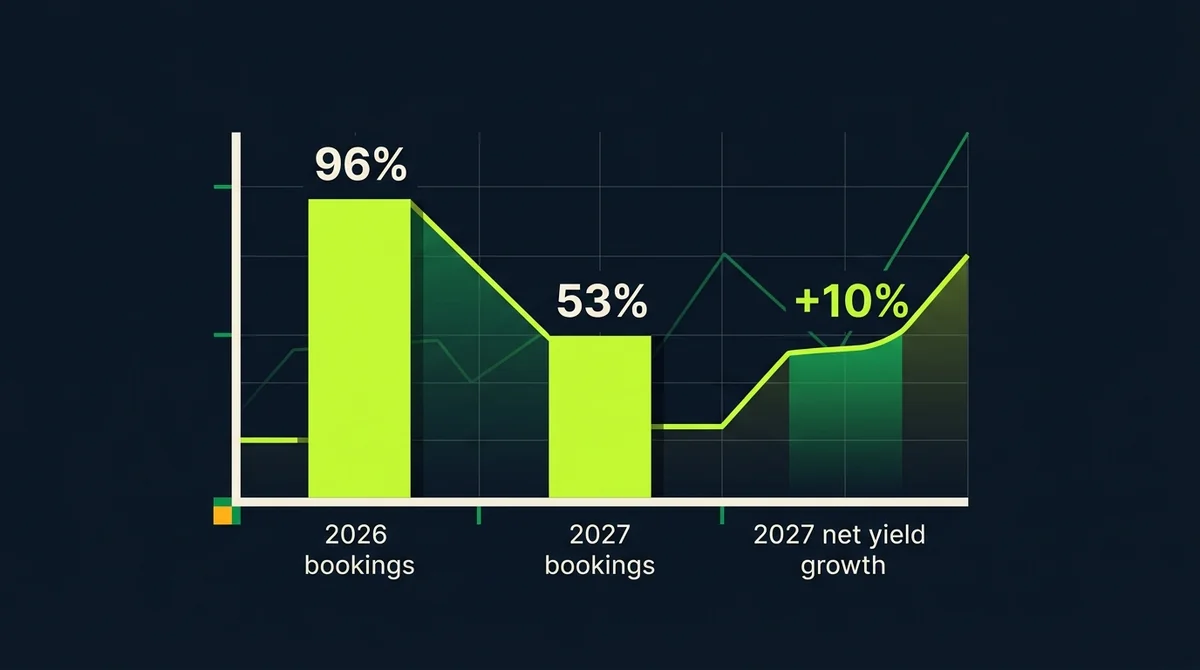
- Viking Holdings 2026航季预定量达到96%容量,2027年预定量达53%,且2027年净收益率预计同比增长10%。
- 分析师将Viking Holdings的公允价值定为64.40美元,长期目标价为111.90美元。
关键数据对比(2026年10月2日)
| 指标 | 数据 | 来源/说明 |
|---|---|---|
| 美光科技市值 | 约1.2万亿美元 | Seeking Alpha 2026-10-02 |
| 美光战略协议覆盖 | 2030年前超35%营收 | 设有价格上下限 |
| 美国9月非农就业 | 仅增2.9万 | 远低于预期 |
| 9月平均时薪环比 | +0.1% | 同比增长3.0% |
| Viking 2026航季预订率 | 96%容量 | 高端邮轮需求韧性 |
| Viking 2027预订率 | 53% | 2027净收益率预计+10% |
| Viking 分析师公允价值/目标价 | 64.40/111.90美元 | 市场模型判断 |
一、美光科技:市值1.2万亿美元与35%营收锁定,揭示其盈利确定性与定价权加固
1.美光科技市值约1.2万亿美元:跻身万亿美元市值俱乐部,估值分歧与确定性并存
美光科技当前市值约为1.2万亿美元。根据 Seeking Alpha 于 2026 年 10 月 2 日发布的报道,这一体量已使美光跻身美股万亿美元市值俱乐部,与少数几家科技巨头并列。对存储行业而言,这并非一个常态化的估值水位,历史上存储厂商的市值更多随周期剧烈波动。当前约 1.2 万亿美元的市值,既包含市场对 AI 服务器与数据中心内存需求持续释放的定价,也隐含了对下一轮资本开支回报的乐观预期。但万亿市值并非没有分歧:一方面,部分投资者担忧存储价格一旦进入下行周期,高资本开支会迅速转化为折旧压力;另一方面,长期战略协议带来的现金流锁定又为估值提供了新的支撑。这种分歧并不意味着风险不可控,反而说明市场对美光的定价逻辑正在从单纯判断周期拐点,转向评估中长期盈利确定性与定价权。
2.战略客户协议覆盖2030年前超35%营收:价格上下限机制平滑周期波动
美光科技的战略客户协议已经覆盖 2030 年前超过 35% 的营收,并且协议中设置了价格上下限。这一安排对理解美光当前万亿市值至关重要。超过三分之一营收被长期协议锁定,意味着公司在未来几年即使面临存储价格下行,仍有一定比例的收入和利润具备保护垫。价格下限机制减小了极端下行风险,而价格上限则可能牺牲部分上行弹性,但换取了稳定且可预期的客户需求。从产业视角看,存储公司愿意接受上限约束,通常也说明客户对长期供应保障有强烈诉求,这本身是对美光产品与技术地位的确认。这种协议结构标志着存储巨头从“纯周期博弈”向“类长期合约制造商”的盈利模式迁移,其本质是以部分弹性换取确定性,从而降低股权资本的周期风险溢价。
二、9月非农仅增2.9万:劳动力市场急剧降温,美联储利率路径面临关键变数
1.美国9月非农就业人数仅增加2.9万,远低于预期:就业增长近乎停滞
美国9月非农就业人数仅增加2.9万,远低于市场预期。这一读数几乎可视为就业增长停滞,与前期就业数据所展现的韧性形成明显反差。单月新增不足 3 万人,在正常劳动力市场中属于极低水平,即便考虑统计波动,也足以说明美国就业扩张动能正在快速衰减。对于一直强调“数据依赖”的美联储而言,就业目标突然恶化远比通胀小幅反弹更具冲击力。因为通胀仍可能受商品与能源价格扰动,而就业一旦失速,往往意味着企业与居民部门信心同步走弱,进而影响消费与信贷扩张。因此,9 月非农数据可能迫使联邦公开市场委员会重新评估利率路径,即便不立即降息,也可能释放比此前更明确的暂停信号。这一数据来自 10 月 2 日的报告,后续修正值尚未可知,但已核实的事实是新增就业人数为 2.9 万。
2.平均时薪环比增长0.1%、同比增长3.0%:薪资压力缓和为货币政策转向提供空间
美国9月平均时薪环比增长0.1%,同比增长3.0%。环比增速的显著放缓,意味着劳动力市场供需再平衡正在向工资端传导。薪资是核心服务通胀的重要驱动因素,若工资增长持续降温,美联储可能对通胀回归目标的信心增强,从而为暂停加息或更早转向降息提供空间。从已核实数据看,就业人数骤降与薪资增速回落同时出现,叠加起来的信号是劳动力市场快速走弱,而非有序降温。这种组合对股市影响复杂:短期内,市场可能因降息预期升温而提振风险偏好,但若就业恶化速度过快,又会引发对企业盈利与经济衰退的担忧。就 2026 年 10 月初的美股行情而言,非农数据公布后,市场定价几乎立刻向宽松方向调整,但能否形成持续反弹,仍取决于后续数据与美联储官员表态。
三、Viking Holdings:2026航季96%预订率与2027年净收益率增长,高端邮轮需求韧性凸显
1.2026航季预定量达到96%容量:高端邮轮需求在宏观逆风中仍具强黏性
Viking Holdings 2026 航季预定量已达到 96% 容量。Seeking Alpha 于 2026 年 10 月 2 日的报道显示,在美联储维持高利率、消费者支出承压的背景下,接近满舱的预订水平说明高端邮轮需求并未随宏观数据同步走弱。这一现象与普通可选消费形成对比:当就业与薪资出现放缓迹象时,大众消费往往首先收缩,而高端客群的可支配收入波动较小,其消费决策更多受体验预期而非短期收入影响。因此 96% 的预订率不仅反映公司销售执行力,也验证了高端旅游细分市场的抗周期属性。对资本市场而言,高预订率意味着未来一段时间收入的可预见性较强,有利于估值稳定。
2.2027年预定量达53%且净收益率预计同比增长10%:远期增长能见度与定价权兼备
Viking Holdings 2027 年预定量已达 53%,并且公司预计 2027 年净收益率将同比增长 10%。提前一年以上锁定超过一半舱位,同时给出明确的收益率增长指引,表明公司不仅看到了需求端的持续恢复,也有能力在产品定价上继续提升。净收益率增长意味着单乘客收入在上升,这通常来自更高舱位占比、辅营收入增加或价格上调。在高预订率基础上再实现收益率增长,说明 Viking Holdings 并非依靠低价促销填满舱位,而是以产品力和服务溢价支撑增长。这种“量价齐升”的远期能见度,在宏观不确定性上升时尤其珍贵。
3.分析师公允价值64.40美元、长期目标价111.90美元:当前估值提供安全边际与上行空间
分析师将 Viking Holdings 的公允价值定为 64.40 美元,长期目标价为 111.90 美元。这两个价格并非公司实际业绩,而是市场参与者基于模型给出的估值判断。若当前股价低于公允价值 64.40 美元,则意味着股价相对于基本面可能提供了安全边际;而长期目标价 111.90 美元与公允价值的差距,对应着 2027 年及以后盈利增长带来的潜在回报空间。当然,分析师目标价会随市场情绪与宏观变量调整,不能视为保证。就现有事实而言,96% 的 2026 航季预订率、53% 的 2027 年预定量以及 10% 的净收益率增长预期,共同构成了高端邮轮需求韧性与定价权的可验证证据,而分析师给出的目标价则进一步反映市场对远期回报的积极预期。
写在最后
从美光科技的定价权加固、美国 9 月非农的急剧放缓,到 Viking Holdings 的高预订率,2026 年 10 月初的美股生态呈现出清晰的“宏观降速、微观分化”特征。总量层面,劳动力市场近乎停滞的增长,正在削弱“经济强韧—利润扩张—股市上行”的传统传导链条;但微观层面,具备长期协议锁定、高端客群黏性或远期量价能见度的公司,反而获得了更高的估值确定性。这种分化并非短期风格切换,而是市场在重新评估哪些盈利可以在低增长环境下持续兑现。
与之相对,9 月非农仅增 2.9 万所揭示的就业降温,则提醒市场对“宽松交易”的押注并非没有代价。若劳动力市场持续走弱,消费与企业盈利预期可能进一步下修,资产价格的风险溢价将重新定价。因此,美股下一阶段的核心矛盾,可能不是“加不加息”,而是“增长放缓的速度能否被结构性盈利韧性所对冲”。这意味着,市场定价的锚点正在从总量增长转向产业链定价能力与远期现金流的确定性,而这也正是本文三组数据共同指向的宏观信号。
风险提示:宏观经济及美股市场波动剧烈,本文内容仅供 MSX RWA研究观察参考,不构成任何投资建议。
风险提示:加密/数字资产价格波动大,资料和规则可能随时变化,本文不构成投资、法律或税务建议,决策前应以官方最新公告和实际产品页面为准。
投资、AI、RWA、金融