MSX RWA 编辑部 / 特邀专栏作者 / @MSXRWA / 2026年10月 / 本文约5000字,阅读约10分钟
本文基于Seeking Alpha于2026年10月6日发布的三篇个股分析,事实边界仅覆盖当日来源。
三只股票核心指标对比
| 公司 | 核心事实 | 关键数据 | 风险/分歧 |
|---|---|---|---|
| Micron | 2026财年Q4创纪录营收,AI需求弱化存储周期 | DRAM定价上涨,无具体营收数字 | 周期弱化可能被证伪,需跟踪HBM供给与DRAM价格 |
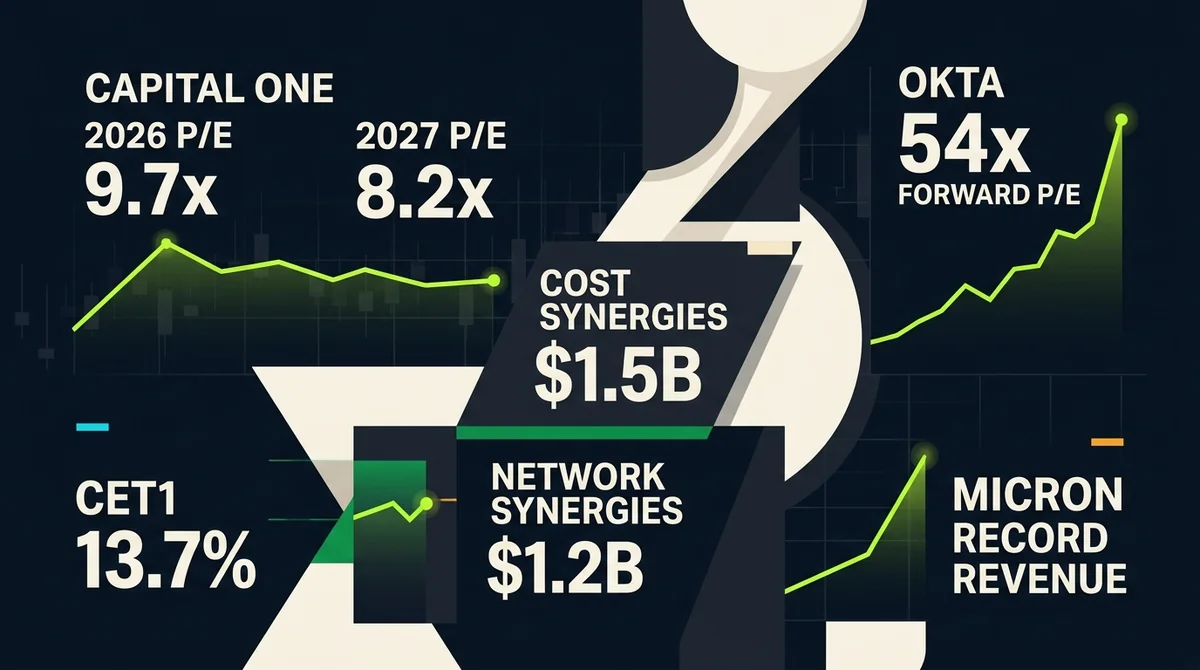
| Capital One | 完成Discover合并,获得支付网络所有权 | 2026/2027预期市盈率9.7/8.2倍,CET1 13.7%,费用协同15亿美元,网络协同12亿美元 | 协同执行风险与宏观信用质量 |
| Okta | 54倍预期市盈率,估值过高 | 54倍 | GAAP利润率改善主要来自股票薪酬减少,会计改善非结构提升 |
一、Micron 创纪录营收与周期弱化:DRAM 定价和 AI 需求正在重塑存储芯片盈利弹性
1. 创纪录营收:DRAM 定价上涨与 AI/数据中心需求共振
Micron 2026财年Q4创纪录营收的核心驱动是DRAM定价上涨与AI/数据中心需求,属于需求结构变化而非简单价格反弹。据Seeking Alpha 2026年10月6日报道,数据中心订单与AI训练/推理负载直接相关,使存储需求呈现更强持续性。传统周期中营收高点往往对应价格顶部风险。但AI服务器的HBM与高密度DDR5需求形成独立增量,压缩周期下行幅度。目前尚未公布2027财年指引,但营收结构已表明盈利中枢可能高于传统周期假设。
2. 周期弱化的核心证据:结构性需求取代传统价格周期
存储芯片周期正在弱化,AI/数据中心需求带来的结构性增量正在替代部分价格弹性。传统存储周期由供给和价格波动主导,而2026财年数据显示结构性需求占比提升。Seeking Alpha将“内存营收看起来比周期暗示的更持久”作为核心判断。若2027年AI资本开支维持高位,Micron盈利波动率可能显著降低;但需跟踪HBM供给瓶颈与DRAM价格月度变化,区分“周期弱化”与“周期消失”。
二、Capital One 完成 Discover 合并:支付网络所有权与协同目标为股价重估提供双重锚点
1. 并购后资产组合:大型信用卡业务、存款基础与国际支付网络
Capital One完成并购后获得大型信用卡业务、存款基础和国际支付网络所有权,商业模式从发卡机构扩展至支付清算环节。这一资产组合稀缺性在于可获取交易处理收入,并向第三方发卡机构开放网络。2026年10月披露的协同目标量化了整合收益,但实际执行仍需时间。大型信用卡业务与存款基础为网络交易提供稳定来源,国际支付网络则为跨境业务提供想象空间。
2. 协同目标量化:15 亿美元费用协同与 12 亿美元网络协同
15亿美元费用协同和12亿美元网络协同目标量化了整合收益,但属于管理层预期而非已实现收益。费用协同来自基础设施与后台合并,网络协同来自交易量增长与定价优化。并购完成后12-24个月是整合风险集中期,需关注费用率、净冲销率和网络交易量等季度数据,验证协同是否从纸面走入利润表。
3. 估值仍低:2026 年 9.7 倍、2027 年 8.2 倍预期市盈率与 13.7% CET1 比率
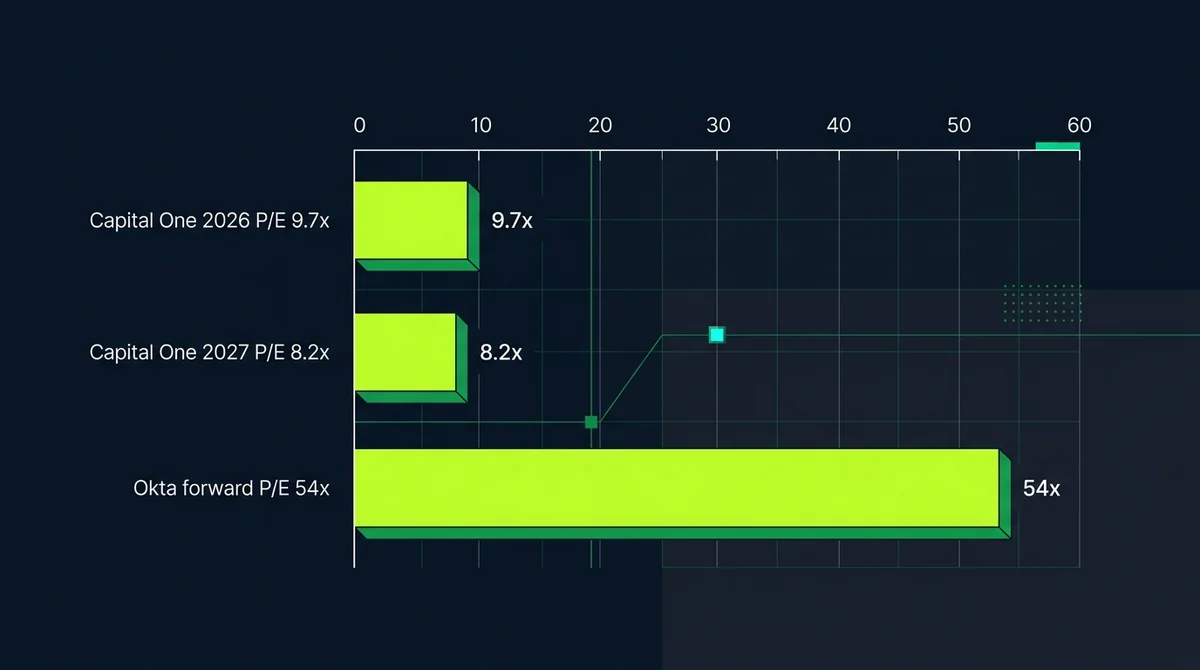
Capital One 2026/2027预期市盈率分别为9.7倍和8.2倍,CET1比率13.7%,估值处于相对低位且资本缓冲较强。低估值与并购协同若同时兑现,可能形成“盈利上修+估值修复”双击。重估取决于协同实现速度与宏观信用质量的赛跑,需跟踪美国消费信贷环境与信用卡坏账率,避免只看市盈率便宜而忽视执行风险。
三、Okta 的 54 倍预期市盈率之争:GAAP 利润率改善的质量拷问
1. 估值分歧:54 倍预期市盈率对谨慎投资者意味着什么
Okta按54倍预期市盈率交易,意味着市场对未经验证的机会给了过高溢价。Seeking Alpha文章标题“Don't pay 54x adjusted earnings for an unproven opportunity”直接点明风险。高估值隐含持续双位数增长、经营杠杆释放等假设,一旦落空将引发估值收缩。Okta在身份管理领域面临大型科技公司竞争,机会窗口并非无限,当前可验证证据不足以支撑该溢价。
2. 盈利质量拆解:股票薪酬减少驱动的利润率改善并非结构性提升
Okta GAAP利润率改善主要归因于股票薪酬减少,是会计改善而非结构性盈利能力提升。股票薪酬减少可能来自授予节奏变化或员工结构优化,直接降低费用但不反映产品或销售规模经济。若GAAP利润率提升主要来自非经营性科目,基于调整后盈利的估值需重新审视,应关注经营性现金流与收入质量。只有当订阅收入增速与净收入留存率持续验证产品竞争力时,高估值才有支撑。