MSX RWA 编辑部 特邀专栏作者 @MSXRWA 2026年 本文约 5200 字,阅读全文需要约 9 分钟
关键数据一览
| 资产 | 指标 | 数值 | 对比/备注 |
|---|---|---|---|
| VICI Properties | 股息收益率 | 8.12% | — |
| VICI Properties | 交易价格/AFFO | 9.2 倍 | 8 年平均 13.92 倍 |
| VICI Properties | 牛市目标价 | 38.90 美元 | 作者预测,非已实现 |
| Marvell Technology | 2028财年收入指引 | 200 亿美元 | 上调 |
| Marvell Technology | 2031财年收入目标 | 800 亿美元 | 目标,非已实现 |
| Marvell Technology | 2030年每股收益指引 | 超过 30 美元 | 若实现 |
一、VICI Properties:8.12%股息收益率与9.2倍AFFO的估值折价
1. 股息收益率8.12%:以9.2倍AFFO交易,远低于8年平均13.92倍
根据Seeking Alpha在2026年10月7日发布的文章,VICI Properties目前股息收益率为8.12%,交易价格对应调整后营运资金(AFFO)倍数为9.2倍。这一倍数不仅显著低于8年平均水平13.92倍,也远低于REIT板块常规估值区间。对一家拥有稳定租约和长期现金流的净租赁REIT而言,9.2倍AFFO意味着市场只愿意为每1美元AFFO支付9.2美元,而过去8年的平均支付意愿接近14美元。这种折扣幅度本身就是一个信号:利率上升环境下,市场对股息型资产的定价基准发生了偏移。
该数据并不是孤立的筹码变化,而是资产端现金流与负债端利率博弈后的结果。AFFO倍数压缩不一定是基本面恶化,也可能是折现率抬升的结果。根据source_facts,当前估值显著低于历史均值,这一事实不能直接解释为买入信号,但可以作为观察价值型机会的起点。本站独立判断:在未出现租户违约或租金下调证据之前,单纯把9.2倍视为“基本面恶化”并不严谨;更可能的解释是利率敏感型资金从高股息板块流出。
2. 估值折价意味着市场对VICI风险的定价明显高于历史中枢
市场对VICI风险的定价明显高于历史中枢,这从9.2倍与13.92倍的差距中可见一斑。Seeking Alpha同一篇文章提到,作者认为风险被夸大(overstated risks),并给予强力买入评级。这里要注意,评级是作者观点,不是事实。Seeking Alpha 文章作者给予 VICI Properties 强力买入(Strong Buy)评级,并设定其牛市目标价为38.90美元,认为有超过70%的上涨空间。这一目标价是作者基于其模型的测算,并非已实现事实。
估值折价可能源于多重因素:利率上行直接抬高折现率、市场对赌场行业周期性的担忧、以及部分资金在资产配置中削减REIT敞口。不过,这些归因尚未在source_facts中得到逐项确认,因此只能作为可能的解释框架。独立研究员视角:当一只REIT的AFFO倍数从13.92倍压缩至9.2倍,而股息收益率仍维持在8.12%时,市场实际上是在为“更长时间的利率高位”支付风险溢价。这个溢价是否会收窄,取决于后续利率路径与公司派息能力的兑现。
二、Seeking Alpha强力买入评级:38.90美元牛市目标价与超70%上涨空间
1. 机构观点:强力买入评级锚定38.90美元牛市目标价
据Seeking Alpha 2026年10月7日文章,作者给予VICI Properties强力买入评级,目标价设定在38.90美元。若这一目标价成立,从当前估值水平出发意味着超过70%的上涨空间。需要注意,该70%上涨空间是作者基于其模型的测算,并非已实现事实。目标价本身属于预测性观点,投资者在阅读时应区分“事实”与“预测”。
文章标题中“strong buy amid overstated risks, rich capital appreciation and dividends”的表述,表明作者的观点框架是:市场对VICI风险的定价过度,而资本增值与股息回报的组合具有吸引力。这一逻辑与第一节中的估值折价形成呼应:正是因为9.2倍AFFO显著低于历史中枢,作者才认为上行空间被打开。本站独立判断:强力买入评级在信息传播中容易被简化为“必然上涨”,但任何评级都需要结合自身风险承受能力与时间维度审视,不能把机构观点直接等同于市场结果。
2. 从折价到目标价:超70%上行空间对应估值修复与资本增值
这一目标价的核心逻辑是当前估值折价提供了较高的安全边际与资本增值潜力。Seeking Alpha作者将“强力买入”与“资本增值与股息双重回报”绑定,也就是说,作者认为即便估值修复缓慢,8.12%股息收益率本身也能提供持有回报。该观点隐含了一个重要假设:VICI的股息支付不会因利率环境恶化而被迫削减。
本站独立判断:在AFFO倍数仅9.2倍时,若公司基本面维持,股息收益率与潜在估值修复可能形成“双引擎”;但目标价能否兑现取决于利率拐点与市场对REIT风险偏好的回升,不能当作确定性结果。市场对“超70%上涨空间”的定价实际上是期权价值——只有当利率开始回落或资产端现金流超预期时,这部分空间才会真正转化为收益。
三、Marvell Technology:2031财年800亿美元收入目标与2030年EPS超30美元
1. 2028财年收入指引上调至200亿美元:中期增长的明确锚点
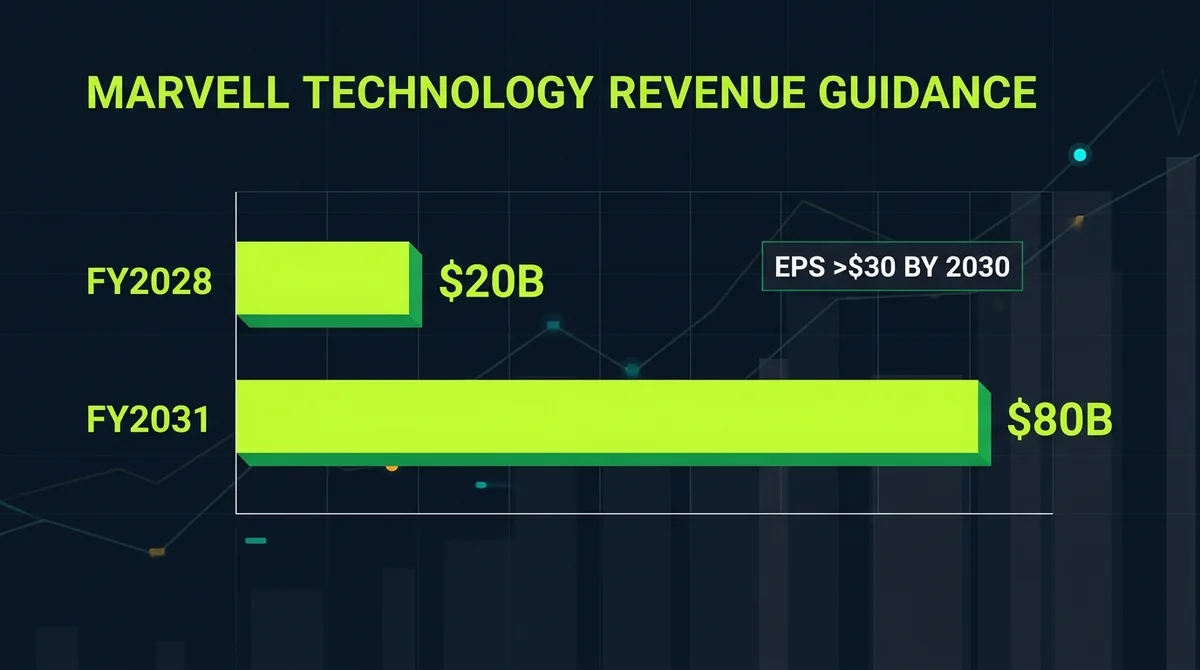
根据Seeking Alpha 2026年10月7日报道,Marvell Technology将2028财年收入指引上调至200亿美元。2028财年200亿美元这一数字相比当前收入体量是一个显著的抬升,体现公司对数据中心与AI相关需求的乐观。这个指引是公司管理层给出的,属于事实。从指引调整方向看,Marvell并未因AI硬件需求波动而收缩预期,反而选择上调,说明其订单可见度或产品组合正在改善。
上调收入指引在成长股定价中具有双重含义:一方面,它为未来四年的收入路径提供了可被跟踪的锚点;另一方面,它也对公司的产能、供应链与定制化产品交付能力提出了更高要求。独立研究员视角:200亿美元的2028财年指引更像是一个“中期里程碑”,而不是终极上限。如果数据中心与AI相关需求继续以当前节奏扩张,该指引可能被再次上修;但如果AI资本开支出现阶段性放缓,市场对科技股的估值容忍度也会同步下降。
2. 2031财年800亿美元收入目标:长期成长曲线的关键假设
Marvell进一步设定2031财年收入目标为800亿美元。从200亿到800亿意味着四年内收入规模可能增长3倍,这是非常激进的长期假设。我们没有source_facts之外的预测明细,所以避免给出年复合增速具体数字。可以定性:这不仅是管理层的增长承诺,更是对AI算力网络需求的长期押注。需要指出,800亿美元是目标而非已实现,且文章标题“Marvell projects 80 billion in revenue but I'm not buying”暗示并非所有作者认同。
长期收入目标在美股科技板块并不罕见,但800亿美元的基数对Marvell而言意味着其营收结构需要发生质变。公司目前高度依赖数据中心与基础设施业务,若要实现这一目标,AI定制芯片、光模块DSP、以太网交换芯片等产品线都需要同步放量。本站独立判断:市场对这一目标的计价程度远低于2028财年200亿美元指引,原因在于时间跨度越长,假设的不确定性越大。投资者应把800亿美元视为“压力测试”而非短期催化剂。
3. 2030年每股收益超30美元:盈利跃迁的量化标尺
Marvell预计2030年每股收益超过30美元。如果实现,这将对应每股盈利的大幅提升。同样,这是公司自身的指引。我们不能保证实现。正文需写“若这一目标实现”。在AI驱动的半导体周期中,收入高增长并不必然线性传导至EPS,折旧、研发费用、并购摊销与税率都会影响最终利润。
本站独立判断:2030年EPS超30美元的数字不应被孤立解读,它需要与800亿美元收入目标、毛利率假设以及运营杠杆结合在一起。从当前现实看,Marvell尚未公开披露足够明细来验证该EPS目标的可行性。因此,这一指引更接近于管理层的长期叙事,而非短期财务模型中的必达项。
此前MSX RWA美股每日观察曾覆盖Nvidia与Marvell相关AI交易线索,可参见《OKX 雷达美股每日观察:Nvidia、Marvell与美债收益率:Nvidia终结七连跌,Marvell有望提振AI交易》。
四、利率上升与高股息资产:两只20年派息记录的资产价格回落
1. 基础设施基金与蓝筹股:超过20年派息记录的股息机器
据Seeking Alpha 2026年10月7日另一篇文章,由于利率上升,两只拥有超过20年派息记录的资产价格出现大幅回落;其中一个是基础设施基金,另一个是蓝筹股。这说明高股息资产并非个案,VICI的折价在更广泛的股息型资产中出现同类现象。20年派息记录本身证明了这些资产分红能力的长期稳定性,但并不代表未来不会经历估值波动。
长期派息记录是价值投资者经常使用的筛选标准,但在利率快速上行期,固定收益替代品的无风险收益率同步攀升,会削弱高股息资产的相对吸引力。当10年期美债收益率达到一定水平时,8%以上的股息率仍具有优势,但资本利得的不确定性会迫使部分资金转向久期更短的资产。本站独立判断:20年派息记录是“股息机器”的必要条件,但不是抵御利率风险的充分条件。
2. 利率上行直接压低估值:价格大幅回落形成买入窗口
当利率上行,折现率抬升,现金流型资产的现值下降,这直接压低估值。价格回落可能使股息收益率被动抬升。文章作者将这种回落称为“on sale”(出售中),带有买入窗口的暗示,但这是观点而非事实。本站独立判断:利率周期中的价格回落是否构成买入窗口,取决于未来利率路径与公司派息能力,不能仅凭“20年派息记录”就假定无风险。
把VICI与两只20年派息资产放在一起观察,可以看到一个清晰的传导链:利率上升→折现率提高→高股息资产估值压缩→价格回落→股息收益率被动上升。这个链条在数学上成立,但在投资实践中,股息收益率上升的“诱人”表面掩盖了本金损失可能已经发生的现实。更广泛的利率与市场波动可参考MSX RWA此前对美国CPI与美债收益率的跟踪(参见《比特币逼近8万美元:美国CPI同比3.4%、30Y收益率创新高与ETF流出2.826亿美元》)。
风险提示:宏观经济及美股市场波动剧烈,本文内容仅供 MSX RWA研究观察参考,不构成任何投资建议。
风险提示:加密/数字资产价格波动大,资料和规则可能随时变化,本文不构成投资、法律或税务建议,决策前应以官方最新公告和实际产品页面为准。
投资、AI、RWA、金融