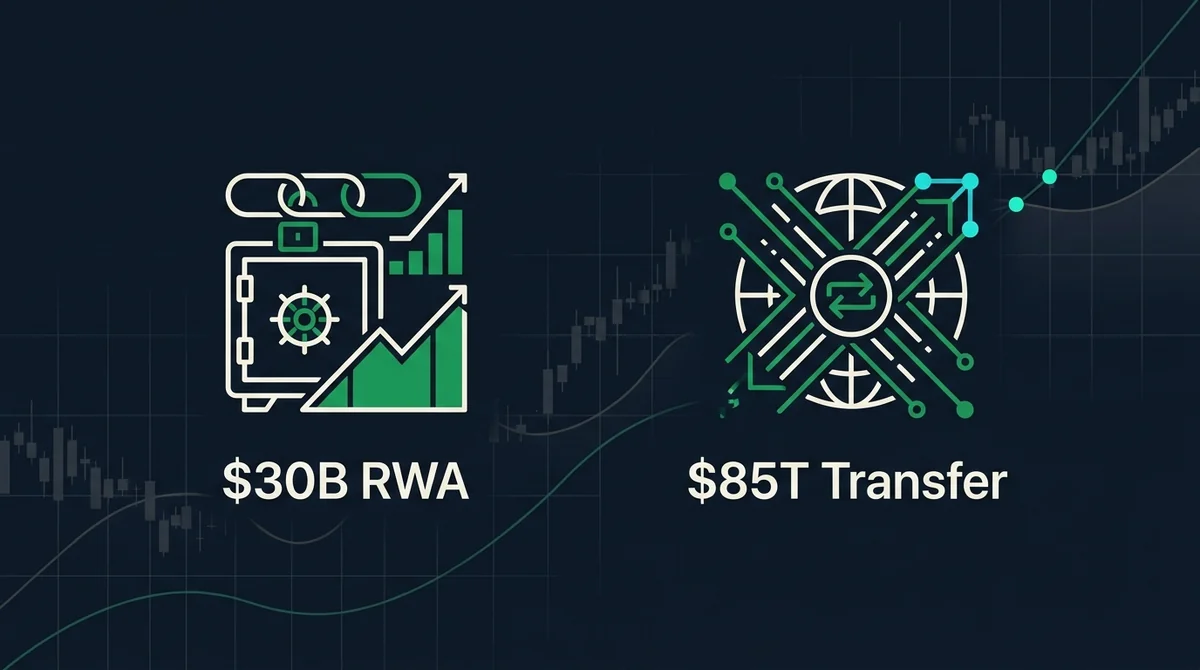
真实世界资产(RWA)代币化正在从概念验证走向规模化落地。数据显示,今年早些时候,代币化真实世界资产规模已突破约300亿美元,是一年前的三倍;代币化股票规模虽仍不足10亿美元,但资金和建设速度都在加快。从机构质押、代币化国债到美股代币化,链上金融的基础设施与产品正在快速丰富。
一、市场现状:链上资产进入扩张期
在近期的一场行业讨论中,多家机构分享了链上金融产品的最新进展。有头部机构质押服务商披露,其服务约200家机构客户,Solana约7%、以太坊约4%至5%的交易经其基础设施完成。另一家聚焦代币化资产管理平台已推出两类代币化国债产品,总锁仓价值约20亿美元;其代币化股票业务锁仓价值超过10亿美元。该平台近期上线的RWA永续合约产品,上线七周累计交易量约80亿美元,周均约15亿美元。
代币化股票虽然整体规模仍小于10亿美元,但面向美国以外投资者的美股代币化产品增长迅速,反映出全球市场对链上资产入口的需求。
二、机构采用:从合规尽调到主流配置
机构态度的转变是链上金融加速的重要推力。有代币化平台介绍,其为一家约9000亿美元规模的资产管理机构推出首只代币化基金,从首次沟通到上线历时一年半;而第二只产品只用了四个月,第三只缩短至两个月。机构关注的核心并非代币技术本身,而是监管清晰度、平台安全性、合规性与可审计性。
在机构质押领域,一家头部服务商被选中为以太坊和Solana现货ETP提供质押支持。其复盘称,真正决定合作的并非加密原生话题,而是传统供应商尽调中的合规、审计、奖励报告可靠性以及能否在基金结算时间表内提供数据。用参与者的话说,许多机构并不需要理解复杂的链上机制,而是需要一个能在凌晨三点接电话、可被追责的服务商。
三、驱动因素:代际转移与技术降本
ETF行业的发展为理解链上金融提供了参照。美国ETF已连续16个月实现约1000亿美元的净流入,年净新增资产约1.5万亿美元。但有资深从业者指出,ETF在美国已有33年历史,共同基金规模仍然更大;而代币化可能走得更快。
两大因素正在加速这一进程:一是财富代际转移,未来7至10年内约85万亿美元财富将从婴儿潮一代转移至X、Y、Z世代和千禧一代,这些数字原住民更信任技术;二是代币化本身是全球、无边界的技术,只要能联网并拥有钱包即可参与。
四、哪些资产更适合上链
从需求侧看,当前链上买家主要是稳定币发行方、借贷市场和LP,他们需要高流动性、低风险资产(如国债、AAA级CLO)以及可循环加杠杆的收益策略。因此,固定收益类资产率先跑出规模。
有三类产品正在推动更多资本上链:一是只能在链上获得的产品,一些发起方从第一天就在链上构建业务;二是链上版本具有更优流动性或功能的产品,例如某代币化国债基金提供5亿美元的即时赎回额度,而传统货币市场基金通常为T+1;三是加密被完全抽象化的场景,即新银行和Web2消费应用在后端使用代币化资产,用户无需感知底层技术。
与此同时,并非所有资产都适合立刻上链。行业观点认为,商业地产可以通过智慧化运营和租户生态增加价值,音乐版权则能借助粉丝经济降低获客成本,但前提是资产本身足够优质,并有合规渠道和流动性支持。历史上代币化市场曾因缺乏优质资产和流动性而受限。
五、未来方向:从机构夏季到抽象化金融
有观察人士用“机构夏季、加密冬季”形容当下:资产管理者、券商和银行正稳步进入,加密原生公司则在变得更加机构化。后台系统采用区块链技术的原因之一是成本更低、效率更高。一个值得关注的问题是,未来究竟是加密钱包取代券商账户,还是券商账户内置钱包功能;目前多数观点倾向于后者。
监管方面,美国证券交易委员会关于创新豁免的落地节奏仍存不确定性,但面向非美国投资者的代币化股票已先行增长。稳定币收益、代币化国债与链上资金管理等议题仍在演进,最终目标可能是所有资产代币化并在链上运行,但不同产品、不同市场会有不同的时间表。