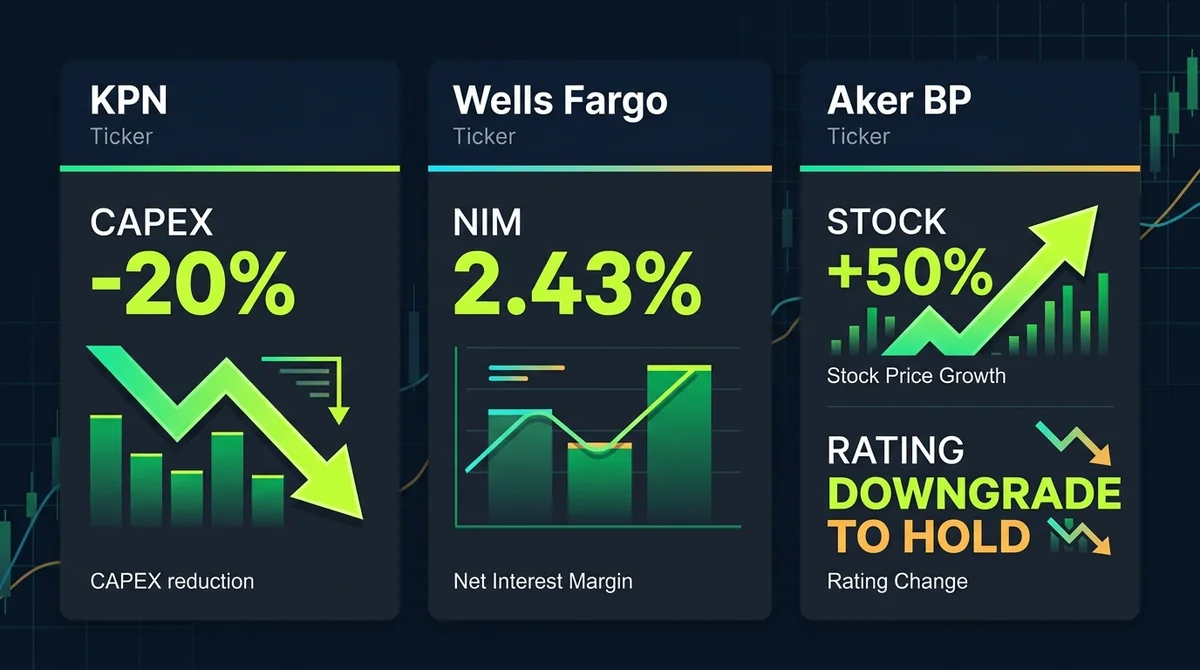
MSX RWA研究观察:2026年10月18日Seeking Alpha同日三篇报道显示,KPN设定了到2027年资本开支削减20%的目标,并预期自由现金流11亿欧元、每股股息25欧分;富国银行第三季度净息差持平于2.43%,净利息收入环比增加2亿美元至125亿美元,贷款环比增长1.7%;Aker BP股价自上一篇文章以来上涨约50%,随后来源作者将评级下调至持有。以下为关键事实、核验路径与边界说明。
一、Koninklijke KPN:2027年资本开支削减20%与每股股息25欧分指引是什么?
1. 2027年资本开支削减20%与自由现金流11亿欧元目标
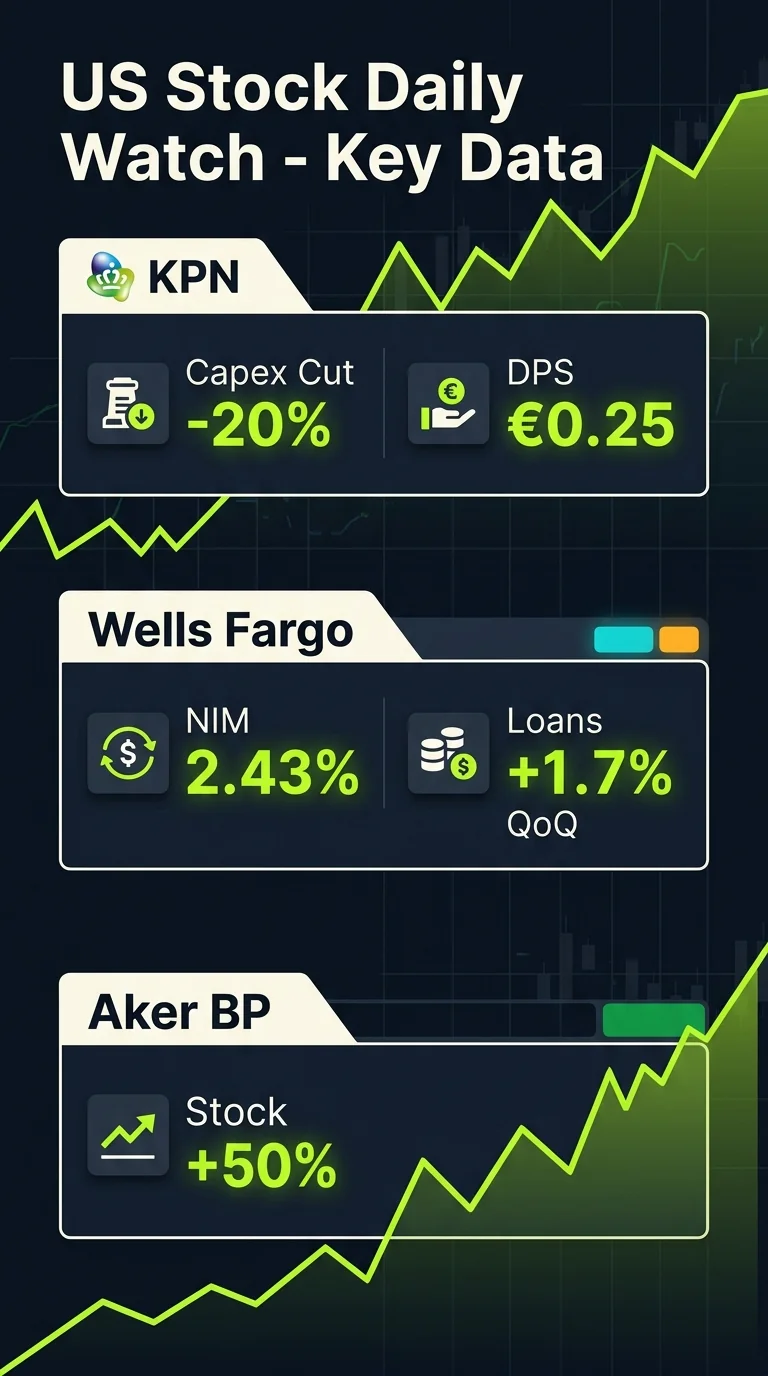
据 Seeking Alpha 2026年10月18日报道,Koninklijke KPN 设定了到2027年将资本开支削减20%的目标,并预期自由现金流达到11亿欧元。在电信行业,资本开支通常与网络扩容、频谱投入、基础设施维护高度相关,因此削减20%本身是一个方向性信号:管理层可能更倾向于控制增量投资,优先保全自由现金流。同一报道同时提到,KPN 预期自由现金流达到11亿欧元。将资本开支削减与自由现金流目标并列,说明该公司在2027年框架下试图向市场传递资本纪律与现金生成并重的信息。
对于读者而言,关键核验点在于:资本开支削减20%的基准年份与具体科目是否在原始文章中给出。目前公开报道仅提供“削减20%”的目标值,并未披露是相对2025年、2026年还是某一基准期的比较,也未说明削减作用于维护性资本开支还是扩张性资本开支。因此,在未获得公司官方财报进一步确认前,不宜直接推断该削减对收入增速、网络质量或未来竞争力的具体影响。自由现金流11亿欧元的目标是否包含一次性项目、是否与现行会计准则口径一致,同样需要以公司后续公告为准。本站独立判断:这套指引的实质约束力取决于公司后续是否将其纳入正式业绩展望;新闻标题层面的数字不足以单独作为估值依据。
2. 每股股息25欧分:与2027年自由现金流并列的股东回报信号
同一份 Seeking Alpha 报道中,KPN 预期每股股息为25欧分。这一股息预期与自由现金流11亿欧元目标放在一起,构成股东回报的组合信号。如果自由现金流目标能够兑现,每股股息在财务上具备一定支撑;但这一推断属于条件判断,并非已证实因果。现有公开信息未说明该股息预期是否对应法定分红比例、是否受资本开支削减计划的直接影响。
不将资本开支削减、自由现金流与股息三个指标理解为单一因果链。市场可能的解读是,在低增长电信环境中,稳定或温和提升的股息能为股价提供配置价值;但“削减资本开支→推高自由现金流→支撑股息”的链条需要公司明确指引才能成立。核验路径是回到来源URL,查看原文是否对三者关系给出明确说明;若未说明,则只能视为并列披露。
二、富国银行第三季度:净息差2.43%与贷款扩张数据如何?
1. 净息差2.43%与净利息收入环比增加2亿美元至125亿美元
据 Seeking Alpha 2026年10月18日报道,富国银行第三季度净息差维持在2.43%,净利息收入环比增加2亿美元至125亿美元。净息差持平意味着该行资产端收益率与负债端成本之间的差值没有显著走阔或收窄;在当前利率预期反复的环境中,能够保持净息差不降,本身说明其负债成本管理或资产结构存在一定韧性。净利息收入环比增加2亿美元,若按来源表述计算,上一季度净利息收入约为123亿美元。这一增长在银行核心盈利指标中属于温和改善。
实际影响上,净利息收入是银行最主要的收入来源之一,其环比改善可能部分缓解市场对息差下行的担忧。但2.43%的绝对水平并不高,与同业相比是否具备优势、是否受贷款定价或存款重定价节奏影响,还需结合贷款结构、存款成本和拨备等因素综合分析。读者核验路径为访问文末来源URL,核对财报评论中“净息差2.43%”与“净利息收入环比增加2亿美元至125亿美元”的原始表述,并留意是否有对息差前景的管理层评论。
2. 贷款环比增长1.7%、同比增长11%与贷存比69%
同篇财报评论还显示,富国银行第三季度贷款环比增长1.7%,同比增长11%,贷存比保持69%。贷款环比与同比双增长,表明该行资产负债表仍处于扩张状态;贷存比69%意味着贷款占存款的比例处于适中区间,既未过度消耗存款用于放贷,也未出现严重的流动性闲置压力。这些数据与净息差2.43%、净利息收入125亿美元并列,构成一个相对完整的银行经营快照。
现有公开信息未证实贷款增长与净利息收入环比增加之间存在直接因果;二者可能同源于客户融资需求与定价环境的变化,但需要更多数据支持。例如,贷款同比11%的增长能否持续,取决于宏观经济、信贷需求和资本约束。本站不将“贷款扩张”与“净利息收入增长”打包为已证实因果,只作同窗口数据观察。读者可通过来源URL核对贷款口径是否包含商业贷款、消费贷款等特定业务条线。
三、Aker BP:股价上涨约50%后为何评级下调至持有?
1. 自作者上一篇文章以来,Aker BP股价上涨约50%
据 Seeking Alpha 2026年10月18日报道,自该作者上一篇文章以来,Aker BP 股价上涨约50%。这一涨幅是理解评级调整背景的重要参照。股价大幅上涨本身可能反映油价变动、产量预期改善或市场情绪升温,但来源文章并未给出驱动因素清单。因此,现有公开信息只能确认“上涨约50%”这一结果,无法判断其背后的具体归因。
时间序列上,Aker BP股价自上一篇文章以来上涨约50%,与该文章发布时间之间可能存在间隔,但来源未披露上一篇文章的具体发布日期。即使时间上邻近,也不能据此推断上涨与该文观点存在因果。读者如需复核,应查看该文上一篇文章的发布时间与观点,但当前任务数据中未提供该信息。本站独立判断:涨幅本身是客观市场结果,但对其成因应保持保留态度,不宜用单篇文章观点解释价格行为。
2. 作者将Aker BP评级下调至持有,并判断股价难以突破长期区间
同一来源显示,文章作者将 Aker BP 的评级下调至持有,认为股价不可能突破长期区间。这一动作与判断均来自外部作者,不构成本站独立评级观点。在外部作者框架里,股价上涨约50%之后下调至持有,通常意味着边际回报预期下修;但“长期区间”的具体上下沿未在来源中披露,因此难以量化“难以突破”的含义。
本站独立判断:从中性视角看,评级下调至持有更多表达的是“上行空间有限”而非基本面恶化,但这一点需要原文补充。读者核验路径是打开来源URL,查看作者设定区间所依据的技术位置或估值方法;若原文未给出区间值,则“难以突破长期区间”的结论应理解为主观判断,而非既有事实。本文不将其作为本站对Aker BP未来价格方向的判断。
四、三家公司核心事件对照与读者核验路径
1. 主体-指标-来源日期对照:KPN资本开支、富国银行净息差、Aker BP评级
下表汇总当日三家公司关键指标、数值与来源日期,供快速定位:
| 主体 | 指标 | 数值/状态 | 来源日期 | 来源域名 |
|---|---|---|---|---|
| Koninklijke KPN | 到2027年资本开支削减目标 | 削减20% | 2026-10-18 | Seeking Alpha |
| Koninklijke KPN | 2027年自由现金流预期 | 11亿欧元 | 2026-10-18 | Seeking Alpha |
| Koninklijke KPN | 每股股息预期 | 25欧分 | 2026-10-18 | Seeking Alpha |
| 富国银行 | 第三季度净息差 | 2.43% | 2026-10-18 | Seeking Alpha |
| 富国银行 | 净利息收入环比变化 | 增加2亿美元至125亿美元 | 2026-10-18 | Seeking Alpha |
| 富国银行 | 贷款环比 / 同比 / 贷存比 | +1.7% / +11% / 69% | 2026-10-18 | Seeking Alpha |
| Aker BP | 股价自上一篇以来涨幅 | 约50% | 2026-10-18 | Seeking Alpha |
| Aker BP | 来源作者评级动作 | 下调至持有 | 2026-10-18 | Seeking Alpha |
注意三个主体属于不同行业,对照仅用于同日信息汇总,不做收益或风险比较。
2. 基于Seeking Alpha来源URL与日期的核验路径
读者核验路径非常直接:访问各 source_url 核对原报道中的数字与表述。具体URL如下:
- KPN相关:https://seekingalpha.com/article/4954796-koninklijke-kpn-expect-25-percent-dividend-increase-2027?source=feed_all_articles
- 富国银行相关:https://seekingalpha.com/article/4955059-wells-fargo-earnings-not-inspiring-enough-7-percent-income-opportunity-is?source=feed_all_articles
- Aker BP相关:https://seekingalpha.com/article/4955053-aker-bp-the-stock-is-unlikely-to-break-out-of-long-term-range-rating-downgrade?source=feed_all_articles
建议核对时重点关注:KPN资本开支削减20%是否给出基准年度;富国银行净利息收入环比增加是否包含特定利息项;Aker BP长期区间是否有具体数值。这些信息若在原文中缺失,应视为未披露,不宜自行补全。
五、常见问题
Q1:KPN 2027年资本开支削减目标是多少? A1:据Seeking Alpha 2026年10月18日报道,Koninklijke KPN设定到2027年将资本开支削减20%,同时预期自由现金流11亿欧元、每股股息25欧分。
Q2:KPN的2027年自由现金流目标是多少? A2:同一报道显示,KPN预期2027年自由现金流达到11亿欧元。
Q3:富国银行第三季度净息差和净利息收入分别是多少? A3:富国银行第三季度净息差维持在2.43%,净利息收入环比增加2亿美元至125亿美元。
Q4:富国银行第三季度贷款增长数据有哪些? A4:富国银行第三季度贷款环比增长1.7%,同比增长11%,贷存比保持69%。
Q5:富国银行上一季度净利息收入是多少? A5:报道仅称净利息收入环比增加2亿美元至125亿美元,由此推算上一季度约为123亿美元,但来源未直接披露前值。
Q6:Aker BP评级为什么被下调? A6:来源文章作者在Aker BP股价上涨约50%后,将其评级下调至持有,并判断股价难以突破长期区间;该判断来自外部作者,不构成本站独立评级。
Q7:Aker BP长期区间是否有具体数值? A7:来源文章未披露长期区间的具体上下沿,仅给出“难以突破长期区间”的表述,需核对原文确认。
Q8:这些信息的来源日期和出处是什么? A8:所有数据均来自Seeking Alpha 2026年10月18日的三篇报道,具体URL已在正文中列出。
数据口径、来源与边界
本文所有事实均来自Seeking Alpha 2026年10月18日的三篇报道,原始URL已在上文列出。统计口径与截止日期:上述数据均为来源文章发布于2026年10月18日时的披露口径;报告期分别为KPN 2027年指引、富国银行第三季度财报、Aker BP 截至文章发布前的股价表现。
未知或未证实项:KPN资本开支削减20%的基数年份及具体科目未在来源中披露;富国银行净利息收入前值未直接披露,系由“环比增加2亿美元至125亿美元”推算;Aker BP长期区间上下沿未披露;三家公司事件之间无公开信息证实存在直接因果关系,时间上邻近仅为同日来源观察。
非因果声明:本文不将资本开支削减、自由现金流与股息三个指标理解为单一因果链;不将富国银行贷款增长与净利息收入变化解释为已证实因果;不将Aker BP评级下调视为本站独立评级。所有分析与推断基于来源事实,不构成投资建议。
风险提示:宏观经济及美股市场波动剧烈,本文内容仅供 MSX RWA研究观察参考,不构成任何投资建议。